| Schema T2: Ontvangsten en uitgaven naar economische aard | |||
| EXPLOITATIE | 30/06/2026 | Meerjarenplan | |
| I.Totaal exploitatie-uitgaven | 21.760.040 | 47.953.107 | |
| A. Operationele uitgaven | 21.715.510 | 47.782.609 | |
| 1. Goederen en diensten | 4.265.594 | 11.319.048 | |
| 2. Bezoldigingen | 11.738.145 | 25.851.744 | |
| a. Politiek personeel | 373.089 | 790.860 | |
| b. Vastbenoemd niet-onderwijzend personeel | 3.100.799 | 5.802.827 | |
| c. Niet vastbenoemd niet-onderwijzend personeel | 3.985.117 | 10.547.986 | |
| d. Onderwijzend personeel ten laste van bestuur | 0 | 0 | |
| e. Onderwijzend personeel ten laste van andere overheden | 3.814.178 | 7.741.578 | |
| f. Andere personeelskosten | 315.511 | 709.854 | |
| g. Pensioenen | 149.450 | 258.639 | |
| 3. Individuele hulpverlening door het O.C.M.W. | 898.181 | 2.026.812 | |
| 4. Toegestane werkingssubsidies | 4.789.262 | 8.506.980 | |
| - aan de districten | 0 | 0 | |
| - aan de eigen autonome provinciebedrijven (APB) | 0 | 0 | |
| - aan de eigen autonome gemeentebedrijven (AGB) | 0 | 0 | |
| - aan welzijnsverenigingen | 1.417.010 | 2.449.162 | |
| - aan andere OCMW-verenigingen | 0 | 0 | |
| - aan de politiezone | 1.924.692 | 3.299.481 | |
| - aan de hulpverleningszone | 792.736 | 1.363.454 | |
| - aan intergemeentelijke samenwerkingsverbanden (IGS) | 166.511 | 439.481 | |
| - aan besturen van de eredienst | 0 | 1.604 | |
| - aan niet-confessionele levensbeschouwelijke gemeenschappen | 0 | 0 | |
| - aan andere begunstigden | 488.313 | 953.798 | |
| 5. Andere operationele uitgaven | 24.329 | 78.025 | |
| B. Financiële uitgaven | 44.530 | 170.498 | |
| 1. Rente | 44.530 | 169.648 | |
| - aan financiële instellingen | 44.530 | 56.008 | |
| - aan andere entiteiten | 0 | 113.640 | |
| 2. Andere financiële uitgaven | 0 | 850 | |
| C. Rechthebbenden uit het overschot van het boekjaar | 0 | 0 | |
| EXPLOITATIE | 30/06/2026 | Meerjarenplan | |
| II. Totaal exploitatieontvangsten | 16.672.658 | 51.198.875 | |
| A. Operationele ontvangsten | 16.601.024 | 50.487.688 | |
| 1. Ontvangsten uit de werking | 965.578 | 2.511.168 | |
| a. Ontvangsten uit retributies | 965.578 | 2.510.762 | |
| b. Andere ontvangsten uit de werking | 0 | 406 | |
| 2. Fiscale ontvangsten en boetes | 4.019.510 | 25.939.829 | |
| a. Aanvullende belastingen | 2.501.341 | 22.297.825 | |
| - Opcentiemen op de onroerende voorheffing | 46.450 | 10.871.425 | |
| - Aanvullende belasting op de personenbelasting | 2.275.907 | 10.982.285 | |
| - Andere aanvullende belastingen | 178.985 | 444.115 | |
| b. Andere belastingen | 958.775 | 2.757.004 | |
| c. Boetes | 559.394 | 885.000 | |
| 3. Werkingssubsidies | 10.493.695 | 19.550.649 | |
| a. Algemene werkingssubsidies | 4.050.275 | 7.484.160 | |
| - Gemeentefonds | 3.465.302 | 5.644.037 | |
| - Andere algemene werkingssubsidies | 584.973 | 1.840.123 | |
| - van de federale overheid | 0 | 0 | |
| - van de Vlaamse overheid | 584.081 | 1.839.623 | |
| - van de provincie | 0 | 0 | |
| - van de gemeente | 0 | 0 | |
| - van het OCMW | 0 | 0 | |
| - van andere entiteiten | 893 | 500 | |
| b. Specifieke werkingssubsidies | 6.443.419 | 12.066.489 | |
| - van de federale overheid | 592.733 | 1.414.493 | |
| - van de Vlaamse overheid | 5.820.166 | 10.420.961 | |
| - van de provincie | 0 | 0 | |
| - van de gemeente | 0 | 0 | |
| - van het OCMW | 0 | 0 | |
| - van andere entiteiten | 30.521 | 231.035 | |
| 4. Recuperatie individuele hulpverlening | 119.649 | 165.373 | |
| 5. Andere operationele ontvangsten | 1.002.592 | 2.320.669 | |
| B. Financiële ontvangsten | 71.634 | 711.187 | |
| C. Tussenkomst door derden in het tekort van het boekjaar | 0 | 0 | |
| INVESTERINGEN | 30/06/2026 | Meerjarenplan | |
| I. Totaal investeringsuitgaven | 13.184.887 | 28.118.976 | |
| A. Investeringen in financiële vaste activa | 0 | 0 | |
| 1. Extern verzelfstandigde agentschappen | 0 | 0 | |
| 2. Intergemeentelijke samenwerkingsverbanden en soortgelijke entiteiten | 0 | 0 | |
| 3. Verenigingen of vennootschappen voor maatschappelijk welzijn | 0 | 0 | |
| 4. Andere financiële vaste activa | 0 | 0 | |
| B. Investeringen in materiële vaste activa | 12.751.716 | 25.475.518 | |
| 1. Gemeenschapsgoederen en bedrijfsmatige materiële vaste activa | 12.702.952 | 23.581.016 | |
| a. Terreinen en gebouwen | 11.094.028 | 15.837.276 | |
| b. Wegen en andere infrastructuur | 904.597 | 5.208.218 | |
| c. Roerende goederen | 704.327 | 2.094.975 | |
| d. Leasing en soortgelijke rechten | 0 | 440.547 | |
| e. Erfgoed | 0 | 0 | |
| 2. Andere materiële vaste activa | 48.763 | 1.894.502 | |
| a. Onroerende goederen | 48.763 | 1.894.502 | |
| b. Roerende goederen | 0 | 0 | |
| C. Investeringen in immateriële vaste activa | 27.540 | 892.916 | |
| D. Toegestane investeringssubsidies | 405.632 | 1.750.542 | |
| - aan de districten | 0 | 0 | |
| - aan autonome provinciebedrijven (APB) | 0 | 0 | |
| - aan autonome gemeentebedrijven (AGB) | 0 | 0 | |
| - aan welzijnsverenigingen | 0 | 143.000 | |
| - aan andere verenigingen of vennootschappen voor maatschappelijk welzijn | 0 | 0 | |
| - aan de politiezone | 124.565 | 213.560 | |
| - aan de hulpverleningszone | 14.420 | 24.724 | |
| - aan intergemeentelijke samenwerkingsverbanden (IGS) | 0 | 0 | |
| - aan niet-confessionele levensbeschouwelijke gemeenschappen | 0 | 0 | |
| - aan besturen van de eredienst | 25.000 | 82.201 | |
| - aan andere begunstigden | 241.647 | 1.287.056 | |
| INVESTERINGEN | 30/06/2026 | Meerjarenplan | |
| II. Totaal investeringsontvangsten | 79.277 | 1.992.518 | |
| A. Verkoop van financiële vaste activa | 0 | 49.766 | |
| 1. Extern verzelfstandigde agentschappen | 0 | 0 | |
| 2. Intergemeentelijke samenwerkingsverbanden en soortgelijke entiteiten | 0 | 49.766 | |
| 3. Verenigingen of vennootschappen voor maatschappelijk welzijn | 0 | 0 | |
| 4. Andere financiële vaste activa | 0 | 0 | |
| B. Verkoop van materiële vaste activa | 0 | 350.000 | |
| 1. Gemeenschapsgoederen en bedrijfsmatige materiële vaste activa | 0 | 0 | |
| a. Terreinen en gebouwen | 0 | 0 | |
| b. Wegen en andere infrastructuur | 0 | 0 | |
| c. Roerende goederen | 0 | 0 | |
| d. Leasing en soortgelijke rechten | 0 | 0 | |
| e. Erfgoed | 0 | 0 | |
| 2. Andere materiële vaste activa | 0 | 350.000 | |
| a. Onroerende goederen | 0 | 350.000 | |
| b. Roerende goederen | 0 | 0 | |
| C. Verkoop van immateriële vaste activa | 0 | 0 | |
| D. Investeringssubsidies en -schenkingen | 79.277 | 1.592.752 | |
| - van de federale overheid | 0 | 0 | |
| - van de Vlaamse overheid | 79.277 | 1.525.868 | |
| - van de provincie | 0 | 0 | |
| - van de gemeente | 0 | 0 | |
| - van het OCMW | 0 | 0 | |
| - van andere entiteiten | 0 | 66.884 | |
| FINANCIERING | 30/06/2026 | Meerjarenplan | |
| I. Totaal financieringsuitgaven | 79.711 | 1.550.342 | |
| A. Vereffening van financiële schulden | 29.711 | 1.250.342 | |
| 1. Periodieke aflossingen van opgenomen leningen en leasings | 29.711 | 1.250.342 | |
| 2. Niet-periodieke aflossingen van opgenomen leningen en leasings | 0 | 0 | |
| B. Vereffening van niet-financiële schulden | 0 | 0 | |
| C. Toegestane leningen en betalingsuitstel | 50.000 | 300.000 | |
| 1. Toegestane leningen | 50.000 | 300.000 | |
| - aan autonome provinciebedrijven (APB) | 0 | 0 | |
| - aan autonome gemeentebedrijven (AGB) | 0 | 0 | |
| - aan welzijnsverenigingen | 0 | 0 | |
| - aan andere verenigingen of vennootschappen voor maatschappelijk welzijn | 0 | 0 | |
| - aan de politiezone | 0 | 0 | |
| - aan de hulpverleningszone | 0 | 0 | |
| - aan intergemeentelijke samenwerkingsverbanden (IGS) | 0 | 0 | |
| - aan besturen van de eredienst | 0 | 0 | |
| - aan niet-confessionele levensbeschouwelijke gemeenschappen | 0 | 0 | |
| - aan andere begunstigden | 50.000 | 300.000 | |
| 2. Toegestaan betalingsuitstel | 0 | 0 | |
| D. Vooruitbetalingen | 0 | 0 | |
| E. Kapitaalsverminderingen | 0 | 0 | |
| FINANCIERING | 30/06/2026 | Meerjarenplan | |
| II. Totaal financieringsontvangsten | 9.000.000 | 11.683.061 | |
| A. Aangaan van financiële schulden | 9.000.000 | 11.525.547 | |
| - opname van leningen en leasings bij financiële instellingen | 9.000.000 | 11.035.000 | |
| - opname van leningen en leasings bij andere entiteiten | 0 | 490.547 | |
| B. Aangaan van niet-financiële schulden | 0 | 0 | |
| C. Vereffening van toegestane leningen en betalingsuitstel | 0 | 157.514 | |
| 1. Terugvordering van toegestane leningen | 0 | 157.514 | |
| a. Periodieke terugvorderingen | 0 | 157.514 | |
| b. Niet-periodieke terugvorderingen | 0 | 0 | |
| 2. Vereffening van betalingsuitstel | 0 | 0 | |
| D. Vereffening van vooruitbetalingen | 0 | 0 | |
| E. Kapitaalsvermeerderingen | 0 | 0 | |
| F. Bijdragen en schenkingen niet gekoppeld aan operationele | 0 | 0 | |
| BUDGETTAIR RESULTAAT VAN HET BOEKJAAR | 30/06/2026 | Meerjarenplan | |
| I. Exploitatiesaldo | -5.087.382 | 3.245.768 | |
| II. Investeringssaldo | -13.105.611 | -26.126.458 | |
| III. Saldo van exploitatie en investeringen | -18.192.993 | -22.880.689 | |
| IV. Financieringssaldo | 8.920.289 | 10.132.720 | |
| V. Budgettair resultaat van het boekjaar | -9.272.704 | -12.747.970 | |
Toelichting
Schema T2: Overzicht ontvangsten en uitgaven economische aard
Overzicht exploitatie met bijbehorende uitgaven en ontvangsten
Naast een realisatiegraad ten opzichte van de laatste versie van het meerjarenplan (goedgekeurd in de gemeenteraad van eind juni 2026), vergelijken we de cijfers van de kosten en opbrengsten onder exploitatie op basis van de kostensoort per 30/06 met het voorgaande jaar.
We trachten om een zo correct mogelijk beeld te schetsen van de situatie per 30 juni. Volledig correct zal dit echter nooit zijn, aangezien het boekhoudsysteem een tussentijdse afsluiting niet voorziet, en we niet altijd op 30/6 volledig bij zijn met alle boekingen m.b.t. de eerste jaarhelft.
| EXPLOITATIE PER 30/06/2026 - EVOLUTIE | ||||||||||
| 2025 | 2026 | Vergelijking | ||||||||
| I. Exploitatie-uitgaven | 30/06/2025 | MJP | Realisatie 2025 | 30/06/2026 | MJP | Realisatie 2026 | Realisatie 2026 vs. 2025 | |||
| A. Operationele uitgaven | 20.754.711 | 44.148.070 | 47,01% | 21.715.511 | 47.782.608 | 45,45% | -1,57% | |||
| 1. Goederen en diensten | 3.990.194 | 9.987.199 | 39,95% | 4.265.594 | 11.319.048 | 37,69% | -2,27% | |||
| 2. Bezoldigingen, sociale lasten en pensioenen | 11.858.114 | 24.926.533 | 47,57% | 11.738.145 | 25.851.744 | 45,41% | -2,17% | |||
| a. Politiek personeel | 481.680 | 842.861 | 57,15% | 373.089 | 790.860 | 47,18% | -9,97% | |||
| b. Vastbenoemd niet-onderwijzend personeel | 3.408.495 | 6.185.247 | 55,11% | 3.100.799 | 5.802.827 | 53,44% | -1,67% | |||
| c. Niet-vastbenoemd niet-onderwijzend personeel | 4.051.176 | 9.617.744 | 42,12% | 3.985.117 | 10.547.986 | 37,78% | -4,34% | |||
| d. Onderwijzend personeel ten laste van het bestuur | 1.302 | 0 | 0 | 0 | ||||||
| e. Onderwijzend personeel ten laste van andere overheden | 3.480.697 | 7.418.276 | 46,92% | 3.814.178 | 7.741.578 | 49,27% | 2,35% | |||
| f. Andere personeelskosten | 286.956 | 607.146 | 47,26% | 315.511 | 709.854 | 44,45% | -2,82% | |||
| g. Pensioenen | 147.808 | 255.259 | 57,91% | 149.450 | 258.639 | 57,78% | -0,12% | |||
| 3. Individuele hulpverlening door het O.C.M.W. | 862.930 | 1.267.742 | 68,07% | 898.181 | 2.026.812 | 44,31% | -23,75% | |||
| 4. Toegestane werkingssubsidies | 3.995.434 | 7.886.072 | 50,66% | 4.789.262 | 8.506.980 | 56,30% | 5,63% | |||
| 5. Andere operationele uitgaven | 48.038 | 80.525 | 59,66% | 24.329 | 78.025 | 31,18% | -28,47% | |||
| B. Financiële uitgaven | 46.692 | 177.414 | 26,32% | 44.530 | 170.498 | 26,12% | -0,20% | |||
| 1. Rente, commissies en kosten verbonden aan schulden | 46.504 | 176.354 | 26,37% | 44.530 | 169.648 | 26,25% | -0,12% | |||
| 2. Andere financiële uitgaven | 188 | 1.060 | 17,74% | 0 | 850 | 0,00% | -17,74% | |||
| C. Rechthebbenden uit het overschot van het boekjaar | 0 | 0 | 0 | 0 | 0,00% | |||||
| II. Exploitatieontvangsten | 30/06/2025 | MJP | Realisatie 2025 | 30/06/2026 | MJP | Realisatie 2026 | Realisatie 2026 vs. 2025 | |||
| A. Operationele ontvangsten | 15.673.960 | 48.089.600 | 32,59% | 16.601.024 | 50.487.688 | 32,88% | 0,29% | |||
| 1. Ontvangsten uit de werking | 1.816.948 | 4.001.339 | 45,41% | 965.578 | 2.511.168 | 38,45% | -6,96% | |||
| 2. Fiscale ontvangsten en boetes | 3.943.914 | 24.687.319 | 15,98% | 4.019.510 | 25.939.829 | 15,50% | -0,48% | |||
| a. Aanvullende belastingen | 2.793.341 | 21.646.142 | 12,90% | 2.501.341 | 22.297.825 | 11,22% | -1,69% | |||
| - Opcentiemen op de onroerende voorheffing | 65.570 | 10.736.924 | 0,61% | 46.450 | 10.871.425 | 0,43% | -0,18% | |||
| - Aanvullende belasting op de personenbelasting | 2.583.089 | 10.460.327 | 24,69% | 2.275.907 | 10.982.285 | 20,72% | -3,97% | |||
| - Andere aanvullende belastingen | 144.682 | 448.891 | 32,23% | 178.985 | 444.115 | 40,30% | 8,07% | |||
| b. Andere belastingen en boetes | 1.150.573 | 3.041.177 | 37,83% | 1.518.169 | 3.642.004 | 41,68% | 3,85% | |||
| 3. Werkingssubsidies | 9.776.700 | 18.898.575 | 51,73% | 10.493.695 | 19.550.649 | 53,67% | 1,94% | |||
| a. Algemene werkingssubsidies | 3.766.241 | 7.352.173 | 51,23% | 4.050.275 | 7.484.160 | 54,12% | 2,89% | |||
| b. Specifieke werkingssubsidies | 6.010.459 | 11.546.402 | 52,05% | 6.443.419 | 12.066.489 | 53,40% | 1,34% | |||
| 4. Recuperatie individuele hulpverlening | 56.136 | 276.110 | 20,33% | 119.649 | 165.373 | 72,35% | 52,02% | |||
| 5. Andere operationele ontvangsten | 80.262 | 226.257 | 35,47% | 1.002.592 | 2.320.669 | 43,20% | 7,73% | |||
| B. Financiële ontvangsten | 167.065 | 711.006 | 23,50% | 71.634 | 711.187 | 10,07% | -13,42% | |||
| C. Tussenkomst door derden in het tekort van het boekjaar | 0 | 0 | 0 | 0 | 0,00% | |||||
| 1. Samenstelling van de exploitatieuitgaven 2026 - Vergelijking toestand 30/06 | ||||||||||
| Exploitatie-uitgaven | 30/06/2025 | MJP | Realisatie 2025 | 30/06/2026 | MJP | Realisatie 2026 | Realisatie 2026 vs. 2025 % | Realisatie 2026 vs. 2025 Absoluut | ||
| Goederen en diensten | 3.990.194 | 9.987.199 | 39,95% | 4.265.594 | 11.319.048 | 37,69% | -2,27% | 275.400 | ||
| Bezoldigingen, sociale lasten en pensioenen | 11.858.114 | 24.926.533 | 47,57% | 11.738.145 | 25.851.744 | 45,41% | -2,17% | -119.969 | ||
| Individuele hulpverlening door het O.C.M.W. | 862.930 | 1.267.742 | 68,07% | 898.181 | 2.026.812 | 44,31% | -23,75% | 35.251 | ||
| Toegestane werkingssubsidies | 3.995.434 | 7.886.072 | 50,66% | 4.789.262 | 8.506.980 | 56,30% | 5,63% | 793.828 | ||
| Andere operationele uitgaven | 48.038 | 80.525 | 59,66% | 24.329 | 78.025 | 31,18% | -28,47% | -23.709 | ||
| Financiële uitgaven | 46.692 | 177.414 | 26,32% | 44.530 | 170.498 | 26,12% | -0,20% | -2.162 | ||
| 2. Samenstelling van de exploitatieontvangsten 2026 - Vergelijking toestand 30/06 | ||||||||||
| Exploitatie-ontvangsten | 30/06/2025 | MJP | Realisatie 2025 | 30/06/2026 | MJP | Realisatie 2026 | Realisatie 2026 vs. 2025 % | Realisatie 2026 vs. 2025 Absoluut | ||
| Ontvangsten uit de werking | 1.816.948 | 4.001.339 | 45,41% | 965.578 | 2.511.168 | 38,45% | -6,96% | -851.370 | ||
| Fiscale ontvangsten en boeten | 3.943.914 | 24.687.319 | 15,98% | 4.019.510 | 25.939.829 | 15,50% | -0,48% | 75.596 | ||
| - Aanvullende belastingen | 2.793.341 | 21.646.142 | 12,90% | 2.501.341 | 22.297.825 | 11,22% | -1,69% | -292.000 | ||
| - Andere belastingen | 1.150.573 | 3.041.177 | 37,83% | 1.518.169 | 3.642.004 | 41,68% | 3,85% | 367.596 | ||
| Werkingssubsidies | 9.776.700 | 18.898.575 | 51,73% | 10.493.695 | 19.550.649 | 53,67% | 1,94% | 716.995 | ||
| Recuperatie individuele hulpverlening OCMW | 56.136 | 276.110 | 20,33% | 119.649 | 165.373 | 72,35% | 52,02% | 63.513 | ||
| Andere operationele ontvangsten | 80.262 | 226.257 | 35,47% | 1.002.592 | 2.320.669 | 43,20% | 7,73% | 922.330 | ||
| Financiële ontvangsten | 167.065 | 711.006 | 23,50% | 71.634 | 711.187 | 10,07% | -13,42% | -95.431 | ||
Overzicht investeringen met bijbehorende uitgaven en ontvangsten
Sinds BBC 3.0 legt de wetgever geen gestandaardiseerd schema meer op voor de rapportering over de investeringen. De besturen dienen zelf te bepalen hoe ze het overzicht van hun investeringen presenteren en de indeling die ze daarbij als invalshoek gebruiken. In Sint-Katelijne-Waver werd ervoor gekozen om de investeringen te tonen op niveau van de actie.
Ook in de opvolgingsrapportering tonen we dit schema in het kader van de realisatie van de kredieten van het lopende jaar.
Investeringsontvangsten zijn enerzijds (te) ontvangen investeringssubsidies en anderzijds verkopen van patrimonium.
| Overzicht van de investeringen | |||
| Overzicht investeringskredieten per actie | 30/06/2026 | MJP | Realisatie 2026 |
| AC 1.1.1.1. Ondersteunen van kinderopvanginitiatieven bij personeel, werking en uitbreidingsplannen | |||
| Uitgaven | 0,00 | 62.222,23 | 0,00% |
| AC 1.1.2.4. Actor BOA: organiseren van opvang en activiteiten binnen het lokaal kwaliteitskader | |||
| Uitgaven | 0,00 | 30.000,00 | 0,00% |
| AC 1.1.2.6. Renoveren en moderniseren van bestaande BKO’s | |||
| Uitgaven | -305,23 | 66.500,00 | -0,46% |
| AC 1.1.3.3. Organiseren van gemeentelijk onderwijs volgens leerplan 'Leer Lokaal' en de schoolnoden | |||
| Uitgaven | 9.405,37 | 165.927,28 | 5,67% |
| AC 1.1.3.6. Renoveren en moderniseren van basisschool Dijkstein | |||
| Ontvangsten | 45.000,00 | 150.000,00 | 30,00% |
| Uitgaven | 3.057,64 | 374.104,27 | 0,82% |
| AC 1.1.3.7. Renoveren en moderniseren van basisschool Gloc | |||
| Ontvangsten | 0,00 | 165.000,00 | 0,00% |
| Uitgaven | 21.731,02 | 307.015,54 | 7,08% |
| AC 1.1.3.8. Renoveren en moderniseren van basisschool Octopus | |||
| Uitgaven | 22.778,66 | 95.931,41 | 23,74% |
| AC 1.1.3.9. Stimuleren van leesbevordering in samenwerking met scholen en bibliotheek | |||
| Uitgaven | 37.938,34 | 41.000,00 | 92,53% |
| AC 1.2.1.8. Toegankelijk maken van openbaar domein, gebouwen en handelszaken | |||
| Uitgaven | 6.540,05 | 14.000,00 | 46,71% |
| AC 1.3.4.2. Ontwikkelen van zorgzame buurten met focus op sociale inclusie en armoedebestrijding | |||
| Uitgaven | 0,00 | 143.000,00 | 0,00% |
| AC 1.4.1.4. Verhogen van comfort op hondenweides | |||
| Uitgaven | 0,00 | 12.500,00 | 0,00% |
| AC 2.1.1.1. Opmaken van een kader voor kwaliteitsvolle verdichting en duurzaam ruimtegebruik | |||
| Uitgaven | 0,00 | 45.000,00 | 0,00% |
| AC 2.1.1.2. Opmaken van RUP Midzelen met als doel kwalitatieve inbreiding te faciliteren | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 2.1.1.3. Opmaken van een masterplan voor kern Pasbrug | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 0,00 | 20.000,00 | 0,00% |
| AC 2.1.1.4. Opmaken van een masterplan voor Elzestraat met focus op wonen en gemeenschapsfuncties | |||
| Uitgaven | 0,00 | 765.000,00 | 0,00% |
| AC 2.1.1.5. Versterken van open ruimte in evenwicht met landbouw, recreatie en natuur via opmaak RUP | |||
| Uitgaven | 0,00 | 7.000,00 | 0,00% |
| AC 2.1.1.6. Opmaken RUP Veiling Oost | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 2.1.1.7. Narekenen project Dorpveld | |||
| Ontvangsten | 0,00 | 5.000,00 | 0,00% |
| Uitgaven | 0,00 | 10.000,00 | 0,00% |
| AC 2.1.2.2. Instaan voor structureel beheer en onderhoud van het woonwagenpark aan de Spoorweglei | |||
| Uitgaven | 0,00 | 15.000,00 | 0,00% |
| AC 2.1.2.5. Renoveren en moderniseren van de gemeentelijke noodwoningen | |||
| Ontvangsten | 0,00 | 70.000,00 | 0,00% |
| Uitgaven | 0,00 | 155.000,00 | 0,00% |
| AC 2.2.1.3. Evalueren van beleid rond sluikstort en verhogen van controles op probleemlocaties | |||
| Uitgaven | 0,00 | 7.500,00 | 0,00% |
| AC 2.2.2.1. Aanleggen van kleine landschapselementen en natuurlijke habitaten voor biodiversiteit | |||
| Uitgaven | 11.042,07 | 19.000,00 | 58,12% |
| AC 2.2.2.3. Uitvoeren van eenmalige inrichtingswerken op basis van goedgekeurde natuurbeheerplannen | |||
| Uitgaven | 6.184,47 | 46.916,11 | 13,18% |
| AC 2.2.2.4. Opstellen van een bermbeheerplan voor ecologische bermen | |||
| Uitgaven | 0,00 | 15.000,00 | 0,00% |
| AC 2.2.3.2. Verdere verledding van de openbare verlichting | |||
| Ontvangsten | 0,00 | 49.766,00 | 0,00% |
| Uitgaven | 0,00 | 440.547,00 | 0,00% |
| AC 2.2.3.3. Vervangen en verduurzamen van het gemeentelijke wagen- en machinepark | |||
| Uitgaven | 10.093,49 | 343.250,00 | 2,94% |
| AC 2.2.5.1. Uitbreiden van het gemeentelijk ruiterpadennetwerk | |||
| Uitgaven | 0,00 | 100.000,00 | 0,00% |
| AC 2.2.6.1. Uitvoeren van natuurbeschermingsprojecten (met externe actoren) | |||
| Uitgaven | 0,00 | 5.000,00 | 0,00% |
| AC 2.2.6.2. Uitwerken van een visie voor herstel en ontwikkeling van natte natuur | |||
| Uitgaven | 0,00 | 133.742,00 | 0,00% |
| AC 2.2.7.1. Herstellen van natuurlijke oevers van waterlopen | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 11.219,62 | 96.576,21 | 11,62% |
| AC 2.2.7.2. Plannen en uitvoeren van periodiek grachtbeheer volgens onderhoudsplan en noodzaak | |||
| Uitgaven | 0,00 | 150.000,00 | 0,00% |
| AC 2.2.7.4. Voortzetten van onthardingsprojecten van het openbaar domein | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 0,00 | 200.000,00 | 0,00% |
| AC 3.1.1.3. Ontwikkelen van bib in 't Gewent als gastvrije ruimte naast thuis, school of werk | |||
| Uitgaven | 16.486,38 | 25.000,00 | 65,95% |
| AC 3.1.10.1. Ondersteunen van kwetsbare inwoners voor deelname aan vrijetijdsactiviteiten | |||
| Uitgaven | 819,17 | 1.200,00 | 68,26% |
| AC 3.1.2.2. Aanbieden van structurele ondersteuning aan jeugdverenigingen | |||
| Uitgaven | 0,00 | 407.727,22 | 0,00% |
| AC 3.1.3.1. Aanbieden van structurele ondersteuning aan sportverenigingen | |||
| Uitgaven | 27.620,88 | 379.000,00 | 7,29% |
| AC 3.1.4.1. Optimaliseren van het gebruik van de sportinfrastructuur | |||
| Uitgaven | 2.151,10 | 112.281,28 | 1,92% |
| AC 3.1.4.10. Beheren en uitbaten van zwembaden op continue basis | |||
| Uitgaven | 0,00 | 12.000,00 | 0,00% |
| AC 3.1.4.11. Uitbouwen van toegankelijke en duurzame speel-, sport- en vrijetijdsinfrastructuur | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 17.582,37 | 253.609,29 | 6,93% |
| AC 3.1.4.2. Bouwen van een nieuw zwembad | |||
| Uitgaven | 105.822,19 | 263.916,18 | 40,10% |
| AC 3.1.4.3. Renoveren en moderniseren van sporthal Bruultjeshoek | |||
| Uitgaven | 45.151,01 | 243.335,63 | 18,56% |
| AC 3.1.4.4. Renoveren en moderniseren van multifunctionele zaal Loerenboske | |||
| Uitgaven | 3.557,10 | 19.000,00 | 18,72% |
| AC 3.1.4.9. Beheren en uitbaten van sporthallen en schoolturnzalen | |||
| Uitgaven | 2.468,34 | 114.000,00 | 2,17% |
| AC 3.1.5.1. Bouwen van de site ’t Gewent | |||
| Uitgaven | 10.975.501,80 | 12.722.472,24 | 86,27% |
| AC 3.1.5.3. Uitbaten van de site 't Gewent | |||
| Uitgaven | 366.176,80 | 352.269,00 | 103,95% |
| AC 3.1.5.4. Investeringsbudget 't Gewent | |||
| Uitgaven | 854,50 | 15.000,00 | 5,70% |
| AC 3.1.5.5. Renoveren en moderniseren van Parochiezaal Elzestraat | |||
| Uitgaven | 81.656,08 | 139.000,00 | 58,75% |
| AC 3.1.5.7. Beheren en uitbaten van Parochiezaal Elzestraat | |||
| Uitgaven | 0,00 | 3.000,00 | 0,00% |
| AC 3.1.7.1. Ondersteunen van evenementen en projecten van lokale verenigingen | |||
| Uitgaven | 7.553,06 | 13.000,00 | 58,10% |
| AC 3.2.1.1. Aanbieden van diverse begraafvormen | |||
| Uitgaven | 0,00 | 5.000,00 | 0,00% |
| AC 3.2.2.2. Onderzoeken van de toekomstmogelijkheden van de site Midzeelhoeve | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 0,00 | 52.877,00 | 0,00% |
| AC 3.2.2.3. Renoveren en/of instandhouden van erfgoed in O.L.V.-Waver (kerk, pastorij, raadhuis) | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 13.147,03 | 260.044,62 | 5,06% |
| AC 3.2.2.5. Realiseren van het kerkenbeleidsplan en wettelijk ondersteunen van kerkfabrieken | |||
| Uitgaven | 25.000,00 | 82.201,07 | 30,41% |
| AC 3.2.2.6. Versterken van samenwerking met erfgoedpartners in functie van lokaal erfgoed | |||
| Uitgaven | 214.026,12 | 368.730,00 | 58,04% |
| AC 3.3.1.1. Aanpakken van leegstand handelspanden in de dorpskernen | |||
| Uitgaven | 0,00 | 14.000,00 | 0,00% |
| AC 3.3.1.2. Ondersteunen van detailhandel en horeca | |||
| Uitgaven | 0,00 | 32.500,00 | 0,00% |
| AC 4.1.1.1. Uitvoeren van mobiliteitsstudies bij wegenisdossiers (indien nodig) | |||
| Uitgaven | 0,00 | 10.000,00 | 0,00% |
| AC 4.1.3.2. Aanleggen van veilige voet- en fietspaden langs de N14 (deel Hertstraat - grens Duffel) | |||
| Uitgaven | 0,00 | 13.000,00 | 0,00% |
| AC 4.1.3.3. Aanleggen van veilige voet- en fietspaden langs de N1-Antwerpsesteenweg | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.1.3.4. Realiseren van fietsverbinding Zorgvliet (fase 2: spoorwegzate - Zorgvliet) | |||
| Uitgaven | 49.064,99 | 49.064,99 | 100,00% |
| AC 4.1.3.5. Heraanleggen van fietssnelweg aan Stationsplein | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 31.490,03 | 108.968,85 | 28,90% |
| AC 4.1.3.6. Opstellen van een masterplan voor trage wegen en veilige verbindingen | |||
| Uitgaven | 0,00 | 10.000,00 | 0,00% |
| AC 4.1.3.7. Realiseren van stationstunnel in samenwerking met Infrabel | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.1.3.8. Vernieuwen van voet- en fietspaden langs toegangswegen naar de dorpskernen | |||
| Uitgaven | 0,00 | 58.669,00 | 0,00% |
| AC 4.1.4.1. Uitvoeren van buitengewoon onderhoud aan weg- en fietsinfrastructuur | |||
| Uitgaven | 101.201,80 | 457.197,77 | 22,14% |
| AC 4.1.4.10. Heraanleg wegenis en riolering Rozendaalweg, Kuikenstraat,… | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.1.4.11. Heraanleg wegenis en riolering wijk De Nayer | |||
| Uitgaven | 0,00 | 218.398,08 | 0,00% |
| AC 4.1.4.12. Heraanleg wegenis en riolering Wilsonstraat: Halewijnstraat t.e.m. grens Duffel | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.1.4.13. Heraanleg wegenis en riolering Wolvenstraat | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.1.4.16. Ontvangen van subsidies voor de heraanleg van de Molenstraat | |||
| Ontvangsten | 0,00 | 711.822,39 | 0,00% |
| AC 4.1.4.17. Verfraaien van de Lemanstraat en de kern van het centrum | |||
| Uitgaven | 0,00 | 40.000,00 | 0,00% |
| AC 4.1.4.18. Heraanleg Beukheuvel | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.1.4.2. Herinrichten van dorpskern Onze-Lieve-Vrouw-Waver inclusief heraanleg Dijk-Dorp | |||
| Ontvangsten | 0,00 | 363.833,79 | 0,00% |
| Uitgaven | 576.018,10 | 3.287.137,71 | 17,52% |
| AC 4.1.4.3. Heraanleg wegenis en riolering Berlaarbaan | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 10.125,52 | 284.125,52 | 3,56% |
| AC 4.1.4.4. Heraanleg poort zone centrum - zijde Leliestraat | |||
| Uitgaven | 0,00 | 45.000,00 | 0,00% |
| AC 4.1.4.5. Heraanleg site Valkstraat met aandacht voor ruimtelijke en functionele noden | |||
| Uitgaven | 0,00 | 75.000,00 | 0,00% |
| AC 4.1.4.6. Heraanleg wegenis en riolering (Oude-)Bergstraat, Heiken en Slameuterstraat i.s.m. Pidpa | |||
| Ontvangsten | 0,00 | 0,00 | - |
| Uitgaven | 0,00 | 20.000,00 | 0,00% |
| AC 4.1.4.7. Heraanleg wegenis en riolering Jozef Van Esschestraat en Sint-Libertusstraat | |||
| Uitgaven | 0,00 | 105.000,00 | 0,00% |
| AC 4.1.4.8. Heraanleg wegenis en riolering Lintseheide, Waterstraat en Heidestraat | |||
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.1.4.9. Heraanleg wegenis en riolering Lombaardstraat en Kouter | |||
| Uitgaven | 0,00 | 40.000,00 | 0,00% |
| AC 4.2.2.2. Aanleggen van toegankelijke bushaltes volgens het Masterplan Toegankelijkheid | |||
| Ontvangsten | 10.000,00 | 25.000,00 | 40,00% |
| Uitgaven | 0,00 | 0,00 | - |
| AC 4.2.2.3. Realiseren van geplande hoppinpunten uit regionaal mobiliteitsplan Vervoerregio Mechelen | |||
| Ontvangsten | 0,00 | 35.700,00 | 0,00% |
| Uitgaven | 0,00 | 15.875,68 | 0,00% |
| AC 4.3.1.1. Vernieuwen en optimaliseren van ANPR-, flitspalen- en andere meetsystemen | |||
| Uitgaven | 28.448,95 | 267.605,03 | 10,63% |
| AC 5.2.3.1. Implementeren van burgerbudgetten als onderdeel van het vernieuwde participatiebeleid | |||
| Uitgaven | 0,00 | 60.000,00 | 0,00% |
| AC 5.3.1.1. Renoveren en moderniseren van het gemeentehuis | |||
| Uitgaven | 118.967,80 | 285.500,00 | 41,67% |
| AC 5.3.1.2. Renoveren en moderniseren van de werkplaats en het gemeentelijk magazijn | |||
| Uitgaven | 9.608,61 | 298.000,00 | 3,22% |
| AC 5.3.3.4. Waarborgen van de algemene veiligheid in de gemeente via geïntegreerd veiligheidsbeleid | |||
| Uitgaven | 138.985,00 | 238.284,13 | 58,33% |
| NIDOV - Financiële zaken | |||
| Ontvangsten | 24.276,61 | 49.512,00 | 49,03% |
| NIDOV - Gebouwen | |||
| Uitgaven | 2.095,03 | 108.819,53 | 1,93% |
| NIDOV - Interne organisatie | |||
| Uitgaven | 19.496,82 | 1.323.289,61 | 1,47% |
| NIDOV - Openbaar domein | |||
| Ontvangsten | 0,00 | 16.883,80 | 0,00% |
| Uitgaven | 5.362,08 | 27.641,80 | 19,40% |
| NIDOV - Patrimonium | |||
| Ontvangsten | 0,00 | 350.000,00 | 0,00% |
| Uitgaven | 48.763,42 | 894.502,28 | 5,45% |
Beheerscontrole
Voor de beheerscontrole verwijzen we graag naar de evaluatie van de prioritaire acties (deel 1 van dit rapport).
De evaluatie van de verschillende acties en projecten verloopt op basis van drie standaardindicatoren ‘stand van zaken’, ‘tijdpad en mijlpalen’ en ‘budgetopvolging' (vroeger 'wat kost het’.) Voor elk van deze standaardindicatoren heeft de projectleider of actieverantwoordelijke de mogelijkheid om te kiezen uit drie statussen ‘groen’, ‘oranje’, ‘rood’. Samen met een inhoudelijke toelichting zorgt dit voor uitgebreide evaluatiemogelijkheden.
Voor de rapportage over de status van de verschillende acties en projecten werd een duidelijke periodiciteit vastgelegd. Zo werd bepaald dat over de acties uit het meerjarenplan, zowel de prioritaire als niet-prioritaire acties, tweemaal per jaar zal gerapporteerd worden. Deze rapporten zullen intern worden voorgelegd aan het M-team en P-team. Naast deze interne rapportering zullen de rapporten over de prioritaire acties ook worden voorgelegd aan de gemeenteraad en raad voor maatschappelijk welzijn.
Evolutie van de budgetten
Algemeen
Terug naar navigatie - Evolutie van de budgetten - AlgemeenOpvolging van de budgetten
Het college van burgemeester en schepenen (CBS) en het vast bureau (VB) zijn hoofdbudgethouder. De verantwoordelijkheid voor het realiseren van de doelstellingen opgenomen in de strategische nota en de beleidsnota ligt volledig bij het CBS/VB. Om de realisatie van de doelstellingen efficiënter en vlotter te laten verlopen kan het CBS/VB deze verantwoordelijkheid delegeren aan de algemeen directeur die dit op zijn beurt verder kan delegeren aan bepaalde diensthoofden die dan ook budgethouder worden. Alle budgethouders zijn verantwoordelijk voor het ontwerp van het meerjarenplan met bijhorende kredieten (in overleg met betrokken schepen en directeur). Ook voor eventuele aanpassingen van het meerjarenplan gaat het initiatief uit van de budgethouder.
Binnen de toegewezen kredieten en beperkt tot 10.000 euro (excl. btw) verkrijgt iedere budgethouder de vrijheid om de kredieten aan te wenden en om bepaalde kredietverschuivingen uit te voeren. Uiteraard moet de uitvoering geschieden binnen de wettelijkheid, volgens de boekhoudkundige voorschriften en de intern bepaalde modaliteiten (organisatiebeheersingssysteem). Het budgethouderschap geldt niet alleen voor uitgaven, maar impliceert eveneens een aandachtige houding voor de inkomsten. Budgethouders krijgen hierdoor de verantwoordelijkheid om bewust, constructief en creatief mee te werken aan de constante zorg voor een gezonde financiële toestand van ons lokaal bestuur.
Via een kwartaalrapport volgen het M-team en P-team de evolutie van de budgetten mee op.
Bijsturing van de budgetten
De kredietbeperkingen die momenteel in voege zijn ingevolge het decreet lokaal bestuur situeren zich op het niveau van:
- De entiteit (GEM of OCMW)
- Het totaal van de exploitatie-uitgaven
- Het totaal van de investeringsuitgaven
- Het totaal van de financieringsuitgaven voor toegestane leningen en betalingsuitstel
- Het totaal van de ontvangsten uit leningen en leasings
Deze kredietbeperkingen zijn ook duidelijk zichtbaar in het schema M3 uit de beleidsrapporten.
Concreet zijn er dus geen kredietverschuivingen mogelijk tussen de gemeente en het OCMW en ook niet tussen verschillende boekjaren. Voor dergelijke aanpassingen is een aanpassing van het meerjarenplan nodig.
Elk bestuur moet individueel regels bepalen qua opvolging, beheer en bewaking van kredieten (in het kader van het organisatiebeheersingssysteem).
Concreet zijn er dus twee types kredietaanpassingen:
- Aanpassingen meerjarenplan = aanpassingen die voorgelegd worden aan de raad (verplicht door de regelgeving)
- (Interne) kredietverschuivingen = alle overige aanpassingen
Aanpassingen meerjarenplan (gemeenteraad/raad voor maatschappelijk welzijn)
Een aanpassing van het MJP is noodzakelijk wanneer één van de volgende voorwaarden vervuld is:
- Voor de budgetten van het huidige boekjaar:
- Een stijging van de uitgaven (geldt zowel voor exploitatie als voor investeringen).
- Een verschuiving van kredieten van gemeente naar OCMW en vice versa.
- Een verschuiving van kredieten van exploitatie naar investeringen en vice versa.
- Een stijging van de uitgaven die gecompenseerd is met bijkomende ontvangsten.
- Voor de ramingen van de volgende boekjaren:
- Alle aanpassingen aan de ramingen van uitgaven en ontvangsten voor de volgende jaren.
- Alle verschuivingen tussen de ramingen van de diverse boekjaren.
- Ingeval van fundamentele wijzigingen aan het meerjarenplan
- Grote inhoudelijke wijzigingen aan de prioritaire acties.
- Wijzigingen aan de budgetten van het huidige boekjaar die een grote financiële impact hebben op de ramingen van de volgende jaren.
Alle aanpassingen die niet voldoen aan één van deze criteria zijn kredietverschuivingen.
Aangezien de meeste wijzigingen opgelost kunnen worden via interne kredietverschuivingen beperken we het aantal aanpassingen van het MJP tot maximum 2 per jaar.
- Voor het lopende budget (jaar N): bij de goedkeuring van de jaarrekening (N-1). Bij deze aanpassing focussen we ons voornamelijk op investeringen en technische aanpassingen (zoals o.a. correcties op basis van opmerkingen toezicht). In principe bereiden we dan geen grote inhoudelijke wijzigingen aan het beleidsplan voor.
- Voor de budgetten van het volgende jaar (jaar N+1): jaarlijkse inhoudelijke bijsturing van het meerjarenplan, samen met de vaststelling van de kredieten voor het volgende jaar.
Kredietverschuivingen
In volgende gevallen zijn kredietverschuivingen mogelijk:
- De stijging van exploitatie-uitgaven die gecompenseerd wordt met een daling van andere exploitatie-uitgaven.
- De stijging van investeringsuitgaven die gecompenseerd wordt met een daling van andere investeringsuitgaven.
Daarenboven is elke verschuiving beperkt tot:
- de kredieten van het lopende jaar (tenzij er tussen 2 projecten kan verschoven worden waarbij het ene versnelt en het andere vertraagt);
- de kredieten van de eigen entiteit (gemeente of OCMW);
- de kredieten binnen exploitatie of investeringen;
De goedkeuring van een kredietverschuiving gebeurt aan de hand van een getrapt systeem. Budgethouders beslissen gedeeltelijk zelf over verschuivingen. Verschuivingen over diensten heen, vanuit buffers en van personeelsbudgetten dienen te worden goedgekeurd door het M-team. Verschuivingen boven 10.000 euro (excl. btw) en inhoudelijke wijzigingen (vb. nieuwe projecten financieren met overschotten op bestaand budget) worden steeds voorgelegd aan het college/vast bureau.
Kredietverschuivingen 2026
Terug naar navigatie - Evolutie van de budgetten - Kredietverschuivingen 2026Verschuivingen die zich hebben voorgedaan in de eerste helft van 2026 werden opgenomen in de eerste aanpassing van het meerjarenplan goedgekeurd door de raden op 29 juni 2026.
Aanpassing meerjarenplan 2026
Terug naar navigatie - Evolutie van de budgetten - Aanpassing meerjarenplan 2026In principe doen we in Sint-Katelijne-Waver 1 aanpassing van het meerjarenplan per jaar, namelijk op het einde van het jaar. Indien nodig doen we eerder op het jaar al een aanpassing, bijv. in het verleden bij de energie- en inflatiecrisis. Uitzonderlijk vonden we ook dit jaar een eerdere aanpassing van het meerjarenplan aangewezen. Deze werd goedgekeurd door de raden van 29 juni 2026.
De kredieten die in de opvolgingsrapportering per 30 juni 2026 getoond worden, zijn dan ook de laatste vastgestelde kredieten.
De belangrijkste reden voor de eerste aanpassing van het meerjarenplan was de omzetting van de investering in een nieuw zwembad naar een DBFMO (Design Build Maintain Finance Operate) formule. Dit heeft tegelijk een impact op het investeringsvolume, de exploitatie-uitgaven en de financieringslast, met als gevolg ook op de autofinancieringsmarge en de schuldgraad. Ook het feit dat we bij opmaak van het meerjarenplan uitgegaan zijn van een bijgestuurde raming van het gecumuleerd budgettair resultaat vorig boekjaar en het resultaat van de jaarrekening toch wel wat hoger is, maakte het zinvol om toch in juni al een eerste keer het meerjarenplan aan te passen.
Daarnaast waren de belangrijkste aanpassingen:
- de omzetting van de bijdrage aan het zorgbedrijf voor kinderopvang naar een subsidie voor organisatoren van kinderopvang (reglement nog uit te werken);
- het correct voorzien van de nodige kredieten voor BOA in het kader van het nieuwe reglement;
- de kredieten nodig om te kunnen starten met het project noodkoopfonds;
- voorzien van voldoende krediet voor de uitbating van 't Gewent met betrekking tot dranken en technieken;
- voorzien van kredieten voor de uitbating en het beheren van de parochiezaal Elzestraat;
- extra krediet voorzien voor stijgende prijzen nutsvoorzieningen;
- het verschuiven van het krediet voor trage weg te Stationsstraat-Goorboslei naar het aanpakken van waterproblematiek Valkstraat;
- corrigeren van de kredieten voor de prefinanciering van de subsidie toerisme Vlaanderen voor brandveiligheid domein Roosendael;
- de verwerking van de te verwachten loonindexeringen volgens het inflatievooruitzicht van het federaal planbureau van 2 juni 2026;
- voorzien van een bufferkrediet op investeringen van 1 mio euro in 2026 en 0,5 mio euro in 2027 (om onverwachte/nieuwe projecten op te vangen in afwachting van de volgende AMJP);
- de verwerking van de herraming van de aanvullende personenbelasting.
Om al deze verwerkingen mogelijk te maken werd dus allereerst het gunstige rekeningresultaat van 2025 ingebracht. Het budgettair resultaat bij de jaarrekening van 2025 was 9.074.119 euro hoger dan gebudgetteerd (3.711.914 euro bij opmaak MJP 2026-2031), en had dus een positieve impact op het meerjarenplan 2026-2031. Er moest echter ook wel rekening gehouden worden met de overdracht aan investeringen die reeds goedgekeurd werd door het CBS en VB van 9 februari 2026. Hierdoor werd een budgettair overschot gecreëerd op het meerjarenplan van 2.756.800 euro.
Tot slot hebben we de opname van de leningen herzien in functie van de aanpassingen die werden doorgevoerd. Hierdoor verschoven een aantal leningen wat ook een invloed heeft op de aflossingen en intresten. Het totaalbedrag aan opname van nieuwe leningen werd verminderd met 15,12 mio euro, waardoor ook de intresten en aflossingen sterk verminderen.
Financiële risico's
Zaken die zich hebben voorgedaan in de eerste helft van 2026 die leidden tot wijzigingen in de financiële risico's werden opgenomen in de eerste aanpassing van het meerjarenplan goedgekeurd door de raden op 29 juni 2026.
Grondslagen en assumpties
Zaken die zich hebben voorgedaan in de eerste helft van 2026 die leidden tot wijzigingen in de grondslagen en assumpties werden opgenomen in de eerste aanpassing van het meerjarenplan goedgekeurd door de raden op 29 juni 2026.
Voorafgaande krediet- en wetmatigheidscontrole van de beslissingen met budgettaire en financiële impact > 10.000 euro
In het eerste semester van 2026 werden 129 dossiers aan een voorafgaand visum onderworpen. De financiële dienst verleende voor 108 dossiers een gunstig visum en voor 21 dossiers een gunstig visum onder voorwaarden. Er werden geen ongunstige visums afgeleverd. De cijfers bevestigen dat de financiële toetsing tijdig en structureel wordt ingebed in de besluitvorming en dat financiële risico’s vooraf worden bewaakt.
De visumaanvragen hadden voornamelijk betrekking op overheidsopdrachten (71 dossiers), personeelsdossiers (39 dossiers) en subsidie- of samenwerkingsovereenkomsten (15 dossiers). Daarnaast werden nog enkele andere dossiers behandeld zoals daden van beheer (3 dossiers) en raamovereenkomsten (1 dossier). Binnen de overheidsopdrachten lag de nadruk op infrastructuurwerken, onderhoudsopdrachten en ICT-investeringen. Daarnaast werden verschillende aanstellingen, vervangingen en personeelsbeslissingen financieel beoordeeld. Ook diverse subsidie- en samenwerkingsovereenkomsten werden voorafgaand getoetst op hun budgettaire impact.
De voorwaardelijke visums hadden voornamelijk betrekking op dossiers waarbij bijkomende budgettaire maatregelen vereist waren, zoals kredietverschuivingen, het aanspreken van beschikbare buffers of het voorzien van middelen bij een toekomstige aanpassing van het meerjarenplan. Deze werkwijze waarborgt dat nieuwe engagementen steeds binnen een duurzaam en financieel verantwoord kader worden opgenomen. Op die manier werd de financiële haalbaarheid verzekerd zonder afbreuk te doen aan de beleidsdoelstellingen van het bestuur.
De voorafgaande visumcontrole blijft een essentieel instrument binnen het systeem van interne controle en financieel beheer. Door beslissingen vooraf te toetsen aan de beschikbare kredieten, de geldende regelgeving en de meerjarenplanning, wordt het financieel evenwicht van het lokaal bestuur bewaakt. De resultaten tonen aan dat de organisatie haar engagementen overwegend binnen de beschikbare middelen kan realiseren. Waar bijkomende voorwaarden noodzakelijk waren, werden deze tijdig gesignaleerd zodat het bestuur de nodige budgettaire bijsturingen kon doorvoeren. Op die manier draagt de visumcontrole bij tot een transparant, duurzaam en risicobewust financieel beleid. Door investeringen, personeelsbeslissingen en samenwerkingsovereenkomsten vooraf te toetsen aan de beschikbare budgettaire ruimte en de meerjarenplanning, wordt het financieel evenwicht van de organisatie bewaakt. De cijfers tonen aan dat de overgrote meerderheid van de dossiers zonder problemen financieel uitvoerbaar was. Wanneer bijkomende maatregelen vereist waren, werd dit tijdig gesignaleerd via een voorwaardelijk visum, zodat het bestuur de nodige budgettaire bijsturingen kon doorvoeren vooraleer verbintenissen werden aangegaan. Hierdoor draagt de visumcontrole bij tot een transparant, duurzaam en risicobewust financieel beleid.
Daarnaast werden in het eerste semester van 2026 71 dossiers voorgelegd voor financieel advies. Hiervan ontvingen 52 dossiers een gunstig advies, werden 17 dossiers gunstig geadviseerd onder voorwaarden en werden 2 dossiers ongunstig geadviseerd. De adviesverlening had voornamelijk betrekking op personeelsaangelegenheden, overheidsopdrachten, investeringsprojecten, subsidiereglementen en samenwerkingsovereenkomsten. De adviezen waren in belangrijke mate gericht op het bewaken van de budgettaire haalbaarheid van beleidsvoorstellen, het correct toepassen van reglementaire bepalingen en het tijdig signaleren van financiële aandachtspunten. Hierdoor vervult de financiële dienst niet alleen een controlerende rol, maar draagt zij ook actief bij aan de kwaliteit en duurzaamheid van de beleidsbeslissingen.
We kunnen belangrijkste aandachtspunten voor de adviezen als volgt samenvatten:
- Financiële haalbaarheid binnen het meerjarenplan
De meeste dossiers konden gunstig worden beoordeeld omdat de nodige kredieten reeds waren opgenomen in het meerjarenplan 2026-2031. - Actieve kredietbewaking en budgettaire flexibiliteit
Bij een aantal dossiers waren kredietverschuivingen, bufferkredieten of toekomstige aanpassingen van het meerjarenplan noodzakelijk om de financiële uitvoerbaarheid te garanderen. - Duurzame personeelsorganisatie
Personeelsbeslissingen werden systematisch getoetst aan de beschikbare personeelskredieten, waarbij maximaal werd ingezet op vervanging, interne verschuivingen en een efficiënte personeelsplanning. - Reglementaire en juridische correctheid
Bij diverse dossiers werd aandacht besteed aan de correcte toepassing van subsidiereglementen, tarieven, bevoegdheidsverdelingen en gelijkheidsprincipes. - Efficiënt en professioneel aankoopbeleid
Door gebruik te maken van raamovereenkomsten en gecentraliseerde aankoopkanalen wordt de administratieve last beperkt en de efficiëntie van het aankoopproces verhoogd.
Debiteurenbeheer
Dit rapport over het debiteurenbeheer beperkt zich uitsluitend tot de opvolging en inning van inkomsten uit retributies, belastingen en huurvorderingen. Het rapport behandelt enkel die opbrengsten waarvoor het lokaal bestuur een actieve rol opneemt in het facturatie-, invorderings- en opvolgingsproces wanneer betalingen niet of laattijdig worden uitgevoerd.
Buiten de scope van dit rapport vallen onder meer subsidies, toelagen, aanvullende belastingen en andere ontvangsten die via ambtshalve stortingen of automatische afrekeningen worden ontvangen, aangezien hier geen afzonderlijk innings- of debiteurenbeheer aan verbonden is. Deze ontvangsten vereisen doorgaans geen systematische opvolging van openstaande schulden en maken daarom geen deel uit van de analyse.
De focus ligt dan ook op de processen, cijfers en resultaten van het debiteurenbeheer voor die inkomstenstromen waarbij een openstaande vordering kan ontstaan en waarvoor, indien nodig, een invorderingstraject wordt opgestart. Hierdoor biedt het rapport een helder beeld van de effectiviteit van de invordering en het beheer van de uitstaande schuldvorderingen binnen het bestuur.
2. Opbrengsten jaar 2026 semester 1
|
|
# facturen |
Openstaand saldo |
Totaal opbrengst |
% Openstaand |
|
Gemeente |
39.481 |
1.009.123,00 |
3.151.800,10 |
32,02% |
|
BKO |
7.878 |
52.124,73 |
321.529,92 |
16,21% |
|
Contantbelasting |
332 |
32.675,45 |
109.398,78 |
29,87% |
|
GASAM - overlast |
55 |
2.810,00 |
5.785,00 |
48,57% |
|
GASAM - snelheid |
19.151 |
172.050,90 |
815.182,00 |
21,11% |
|
GASAM - verkeer |
797 |
9.694,00 |
28.213,00 |
34,36% |
|
Huren |
258 |
1.565,76 |
54.676,12 |
2,86% |
|
Kohierbelasting |
5.845 |
611.789,00 |
1.157.031,25 |
52,88% |
|
Retributie |
823 |
54.630,43 |
264.147,03 |
20,68% |
|
Schoolfacturen |
4.045 |
4.973,87 |
114.184,67 |
4,36% |
|
Vorderingen |
297 |
66.808,86 |
281.652,33 |
23,72% |
|
OCMW |
411 |
83.147,59 |
282.702,52 |
29,41% |
|
Huren |
106 |
24.306,72 |
55.327,86 |
43,93% |
|
Vorderingen |
305 |
58.840,87 |
227.374,66 |
25,88% |
|
Eindtotaal |
39.892 |
1.092.270,59 |
3.434.502,62 |
31,80% |
Bovenstaande cijfers heeft enkel betrekking op de facturen gemaakt in het eerste semester 2026. In totaal werden 39.892 facturen opgemaakt.
In het eerste semester van 2026 werd € 3.434.502,62 aan opbrengsten geboekt. Op 30/06/2026 was daarvan € 2.342.232,03 ontvangen en bleef € 1.092.270,59 openstaan. Het invorderingspercentage bedroeg daarmee 68,20%. Bij de interpretatie van dit cijfer moet rekening worden gehouden met het feit dat de analyse eveneens facturen omvat waarvan de vervaldatum nog niet was bereikt. Op 30 juni 2026 betrof dit ongeveer 6.000 facturen.
Voor de gemeente alleen blijft er 32,02% van de facturen onbetaald. Hier spannen de kohierbelastingen en GASAM-overlast boetes de kroon van het hoogste percentage openstaand saldo. Van de opgemaakte facturen in 2026 in deze categorie, moet de helft nog betaald worden. De kanttekening hierbij is dat deze categorieën in het totaal ook de grootste opbrengsten generen. Samen bedragen ze 57% van de totale opbrengst.
De opbrengsten van huren worden het best betaald. Hier blijft minder dan 2,86% onbetaald.
Voor het OCMW blijft 29,41% van de benoemde facturen onbetaald. Hier blijft wel van de huren 43,93% onbetaald.
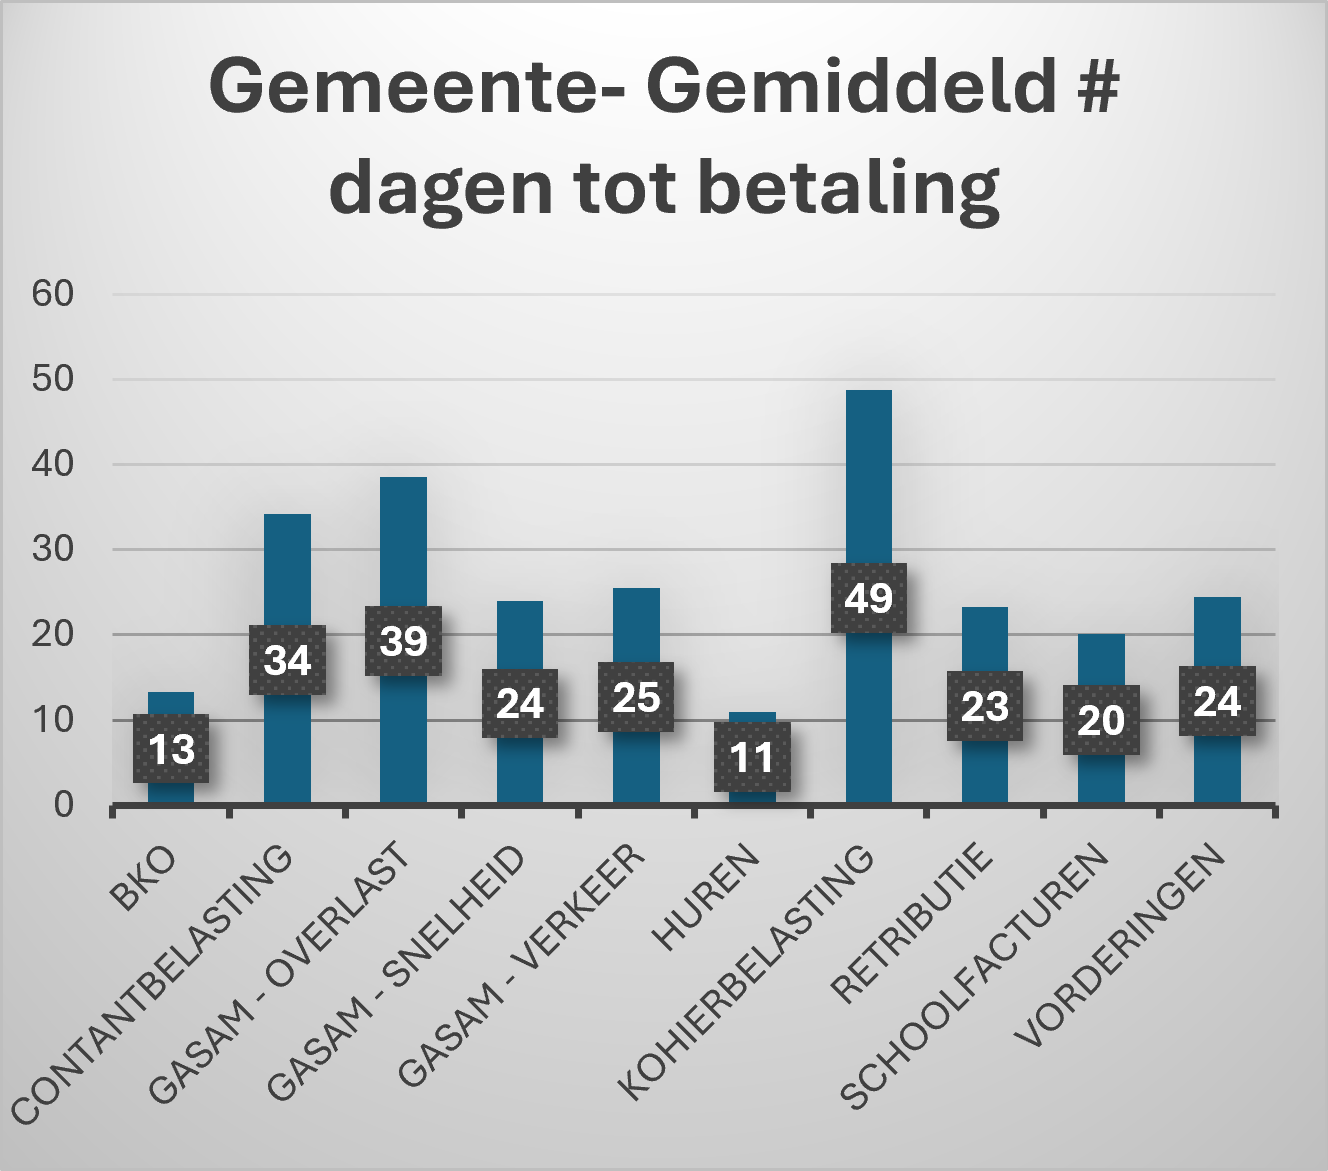
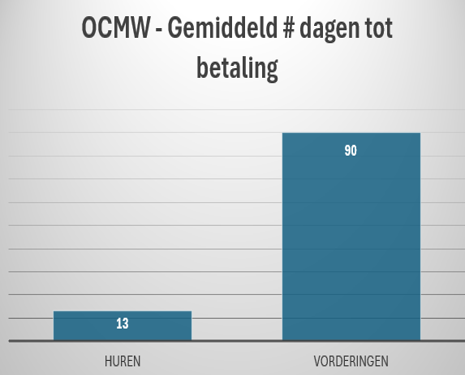
Onderstaande grafieken geven de gemiddelde betalingstermijn weer per soort opbrengst, uitgedrukt in het aantal dagen tussen de factuurdatum en de effectieve betaaldatum. Hierbij wordt rekening gehouden met zowel de oorspronkelijke opmaakdatum van de factuur als de datum waarop de betaling werd geregistreerd.
De betaaltermijn bedraagt over het algemeen 1 maand. Er zijn wel enkele uitzonderingen:
- BKO : betaling binnen 15 kalenderdagen na de factuurdatum
- Kohierbelasting : betaling binnen 60 kalenderdagen na de factuurdatum
- Huren : betaling binnen 10 kalenderdagen na de factuurdatum
Om de invordering van de facturen te bekomen, wordt volgende proces gevolgd :
- Versturen factuur / aanslagbiljet (bij belastingen)
- Na vervaldatum: eerste herinneringsbrief zonder kosten
- Na vervaldatum eerste herinneringsbrief: tweede herinneringsbrief met toepassing van het retributietarief van € 20 per zending, deze brieven worden aangetekend verstuurd.
- Bij niet betaling: deurwaarder inschakelen
- Voor retributies: eerst nog uitvoerbaarverklaring door het college
- Voor belastingen: kennis geven aan het college dat de dossiers worden doorgestuurd naar de deurwaarder.
- Vooraleer we overgaan tot invordering laten we de deurwaarder een solvabiliteitscontrole uitvoeren.
- Er wordt steeds een minnelijke regeling aangeboden door de deurwaarder, indien hier niet op wordt ingegaan door de schuldeiser, start de effectieve opvolging met bijkomende kosten door de deurwaarder.
- Voor contantbelastingen moeten we voor 30/06 van het volgend jaar de opbrengsten uitvoerbaar verklaren, dit om invordering later mogelijk te maken.
|
# Facturen |
Openstaand saldo |
Totaal opbrengst |
% Openstaand |
|
|
Aangetekende aanmaning |
1.626 |
33.926,43 |
47.322,56 |
71,69% |
|
Afbetalingsplan |
80 |
17.346,77 |
19.573,17 |
88,63% |
|
Deurwaarder |
1 |
53,00 |
53,00 |
100,00% |
|
Eerste aanmaning |
2.767 |
38.838,70 |
169.289,31 |
22,94% |
|
In wacht |
259 |
11.034,67 |
17.151,81 |
64,34% |
|
Protest |
417 |
10.929,00 |
26.615,25 |
41,06% |
|
Geen actie ondernomen |
27.932 |
345.194,90 |
2.283.103,50 |
15,12% |
|
Eindtotaal |
33.082 |
457.323,47 |
2.563.108,60 |
17,84% |
Geen actie ondernomen: is de beginstatus van een factuur. Voor een deel van op 30/06/2026 openstaande facturen was de vervaldatum pas recent verstreken, waardoor de volgende stap in het aanmaanproces nog moest worden uitgevoerd. Ook facturen die tijdelijk “in wacht” stonden, kunnen na heractivering opnieuw in deze status terechtkomen.
De reden waarom een dossier tijdelijk in wacht wordt gezet:
- Faillissement: de verdere afhandeling hangt af van de vereffening en de beschikbare middelen.
- Collectieve schuldenregeling: een schuldbemiddelaar beheert het inkomen en verdeelt de betalingen volgens de gerechtelijke regeling.
- Ambtshalve schrapping: wanneer iemand niet langer officieel is ingeschreven, wordt periodiek gecontroleerd of een nieuwe inschrijving beschikbaar is.
- Notariële notificatie: openstaande schulden kunnen bij het verlijden van een akte worden verrekend.
- Resterende invorderingskosten: wanneer de hoofdsom betaald is maar kosten openstaan, worden die afzonderlijk opgevolgd.
- Hangende zaken: invordering wordt tijdelijk opgeschort omdat het dossier samenhangt met een vergunning of een beslissing van een andere instantie. Deze dossiers worden om de drie maanden nagekeken.
Eerste aanmaning: voor 2.767 facturen werd een eerste kosteloze herinnering verstuurd. Van de bijbehorende opbrengst was 77,06% betaald en bleef € 38.838,70 open. Het resterende deel komt in aanmerking voor een tweede, aangetekende herinnering met een kost van € 20.
Aangetekende aanmaning: voor 1.626 facturen werd een aangetekende aanmaning verstuurd. Van de betrokken opbrengst was 28,31% betaald en bleef € 33.926,43 open. Bij uitblijven van betaling volgt overdracht aan de deurwaarder.
Protest: in 417 dossiers was verdere invordering tijdelijk niet aangewezen omdat een bezwaar, gerechtelijke procedure, GAS-dossier of minnelijk verzoek nog moest worden beoordeeld. Het openstaande saldo binnen deze status bedroeg € 10.929,00. De invordering wordt pas hervat na een beslissing.
4. Onbetaalde facturen tem 31/12/2025
|
# Facturen |
Openstaand saldo |
Totaal opbrengst |
|
|
Gemeente |
3.588 |
355.657,73 |
370.120,55 |
|
Aangetekende aanmaning |
2.245 |
115.035,30 |
116.641,07 |
|
Afbetalingsplan |
120 |
20.249,05 |
29.291,01 |
|
Deurwaarder |
414 |
81.468,32 |
82.193,40 |
|
Eerste aanmaning |
37 |
5.837,04 |
5.941,65 |
|
In wacht |
759 |
122.588,02 |
125.573,42 |
|
Protest |
5 |
9.872,00 |
9.872,00 |
|
Geen actie ondernomen |
8 |
608,00 |
608,00 |
|
OCMW |
315 |
171.502,22 |
236.758,31 |
|
Aangetekende aanmaning |
51 |
26.664,67 |
31.799,28 |
|
Afbetalingsplan |
65 |
37.384,03 |
68.883,09 |
|
Deurwaarder |
62 |
33.051,26 |
36.967,00 |
|
Eerste aanmaning |
13 |
6.082,49 |
8.870,61 |
|
In wacht |
74 |
35.748,68 |
45.192,53 |
|
Protest |
2 |
1.536,75 |
2.041,14 |
|
Geen actie ondernomen |
48 |
31.034,34 |
43.004,66 |
|
Eindtotaal |
3.903 |
527.159,95 |
606.878,86 |
Naast de facturen uit het eerste semester stond op 30/06/2026 nog € 527.159,95 open op 3.903 facturen die vóór 01/01/2026 waren opgemaakt. De gemeente vertegenwoordigde € 355.657,73 van dit saldo. Voor het OCMW ging het om € 171.502,22.
De grootste groep bestaat uit gemeentelijke facturen met een aangetekende aanmaning. De procedure voor het overmaken van onbetaalde facturen aan de deurwaarder is arbeidsintensief en omvat meerdere administratieve stappen. Als gevolg van personeelswissels en interne verschuivingen werd deze taak niet altijd structureel uitgevoerd, waardoor achterstanden in de opvolging konden ontstaan. De meeste dossiers worden in 2026 verder overgedragen aan de deurwaarder.
De status “in wacht” vormt eveneens een belangrijke groep. Het gaat onder meer om faillissementen, collectieve schuldenregelingen en notariële notificaties. In sommige dossiers wordt de schuld gespreid over meerdere jaren betaald. In andere dossiers kan pas na een eindbeslissing worden bepaald welk bedrag nog invorderbaar is.
De nog openstaande dossiers in de statussen eerste aanmaning en geen actie ondernomen zijn voornamelijk toe te schrijven aan facturen die, na een periode in een andere status te hebben verkeerd, recent opnieuw werden geactiveerd binnen het aanmaningsproces. Hierdoor hebben zij het volledige invorderingstraject nog niet doorlopen.
|
# totaal Facturen |
# Facturen betaald in sem 1 |
#openstaande facturen |
Totale opbrengst |
Openstaand saldo |
% Onbetaald |
|
|
Contantbelasting |
1 |
1 |
0 |
2.400,00 |
0,00 |
0,00% |
|
GASAM - overlast |
3 |
0 |
3 |
520,00 |
520,00 |
100,00% |
|
GASAM - snelheid |
101 |
55 |
46 |
4.668,00 |
2.080,50 |
44,57% |
|
GASAM - verkeer |
4 |
1 |
3 |
252,00 |
194,00 |
76,98% |
|
Huren |
7 |
0 |
7 |
4.120,20 |
3.830,36 |
92,97% |
|
Kohierbelasting |
7 |
1 |
6 |
22.130,00 |
9.130,00 |
41,26% |
|
Retributie |
6 |
1 |
5 |
5.163,47 |
1.376,00 |
26,65% |
|
Schoolfacturen |
39 |
13 |
26 |
2.111,79 |
1.154,13 |
54,65% |
|
Vorderingen |
86 |
17 |
69 |
91.528,45 |
48.525,32 |
53,02% |
|
BKO |
104 |
23 |
81 |
18.578,39 |
11.222,48 |
60,41% |
|
Eindtotaal |
358 |
89 |
165 |
151.472,30 |
78.032,79 |
51,52% |
In het eerste semester van 2026 waren er 121 afbetalingsplannen. In totaal werden 358 facturen in deze plannen opgenomen, voor een oorspronkelijk bedrag van € 151.472,30. Volgens het aangeleverde eindtotaal waren op 30/06/2026 nog 165 facturen onbetaald, samen goed voor € 78.032,79. Dit betekent dat ongeveer 48,5% van het oorspronkelijke bedrag was betaald.
Omdat 358 facturen over 121 plannen zijn verdeeld, bevat een deel van de afbetalingsplannen meerdere facturen. BKO en GASAM-snelheid komen volgens de oorspronkelijke rapportering het vaakst voor en vertegenwoordigen samen 58% van het totale aantal opgenomen facturen
Artikel 103 van het huidige besluit van de Vlaamse Regering betreffende de beleids- en beheerscyclus van de gemeenten, de provincies en de openbare centra voor maatschappelijk welzijn, bepaalt dat de financieel directeur de bedragen die betaald moeten worden door schuldenaren van wie de insolvabiliteit bewezen is, door om het even welke bewijsstukken, als oninvorderbare vordering moet boeken. Hij is verplicht om hierover te rapporteren.
|
Saldo |
# Facturen |
|
|
Gemeente |
9.430,13 |
136 |
|
Ambtshalve schrapping |
2.321,88 |
28 |
|
Andere |
270,12 |
5 |
|
Buitenlands adres |
230,92 |
5 |
|
Faillissement |
2.338,59 |
40 |
|
insolvabel |
2.326,89 |
35 |
|
Overlijden |
1.227,28 |
12 |
|
Stopzetting CSR |
714,45 |
11 |
|
OCMW |
4.608,17 |
9 |
|
Andere |
884,00 |
2 |
|
Faillissement |
2.640,00 |
2 |
|
Overlijden |
65,00 |
2 |
|
Stopzetting CSR |
1.019,17 |
3 |
|
Eindtotaal |
14.038,30 |
145 |
Er werden 145 facturen als oninbaar verklaard. Dit voor 57 debiteuren.
Woordje uitleg bij de verschillende categorieën:
- Ambtshalve schrapping: De schuldenaar is langer dan één jaar niet meer officieel ingeschreven en er zijn geen actuele contactgegevens beschikbaar.
- Andere: Door een administratieve fout kon het dossier niet verder door een deurwaarder worden opgevolgd.
- Buitenlands adres: Na een minnelijke poging via de deurwaarder volgde geen betaling. Verdere invordering in het buitenland zou meer kosten dan het openstaande bedrag.
- Faillissement: Na afsluiting van het faillissement bleken onvoldoende middelen beschikbaar om de volledige schuld te betalen.
- Insolvabel: Uit onderzoek door de deurwaarder bleek dat de schuldenaar geen middelen had om de schuld te betalen.
- Overlijden: Er waren geen erfgenamen of andere mogelijkheden om de schuld nog in te vorderen.
- Stopzetting collectieve schuldenregeling: Na afloop van het traject bleef een deel van de in het plan opgenomen schuld openstaan en werd dit kwijtgescholden.
7. Toekomstige ontwikkelingen en optimalisering van het debiteurenbeheer
7.1 CollectOnline
Om het debiteurenbeheer verder te professionaliseren, zal de gemeente starten met de implementatie van CollectOnline, een gespecialiseerd softwarepakket voor debiteurenbeheer. Deze investering kadert in de verdere digitalisering en optimalisering van de financiële processen.
De invoering van deze toepassing biedt verschillende voordelen voor zowel de interne werking als de opvolging van openstaande vorderingen.
- Snellere en efficiëntere aanmaanprocedure : Vandaag worden herinneringen en aanmaningen grotendeels manueel verwerkt. Daarom wordt dit slechts twee keer per maand uitgevoerd. Met de invoering van CollectOnline wordt deze werkwijze geautomatiseerd, waardoor dossiers individueel en dagelijks kunnen worden opgevolgd.
- Hierdoor kunnen herinneringen sneller worden verstuurd zodra de vervaldatum is overschreden. De tijd tussen de vervaldatum van een factuur en de eerste opvolging wordt hierdoor aanzienlijk verkort. Een snelle opvolging vergroot de kans op tijdige betaling en voorkomt dat schulden onnodig verder oplopen.
- Nieuwe communicatiekanalen : Naast de traditionele briefwisseling biedt het systeem bijkomende communicatiemogelijkheden. Schuldenaars zullen voortaan ook herinneringen kunnen ontvangen via e-mail en sms.
- Door meerdere communicatiekanalen in te zetten, wordt de kans groter dat de schuldenaar tijdig bereikt wordt. Dit zorgt voor een meer toegankelijke en klantgerichte opvolging van openstaande facturen en verhoogt de zichtbaarheid van betalingsherinneringen.
- Betere opvolging van afbetalingsplannen : Ook de opvolging van afbetalingsplannen wordt verder geautomatiseerd. Het systeem genereert automatisch taken en opvolgingsacties wanneer een dossier aandacht vereist.
- Wanneer een schuldenaar de gemaakte betalingsafspraken niet naleeft, kan het programma automatisch het afbetalingsplan stopzetten en het reguliere invorderingstraject opnieuw opstarten. Hierdoor worden afwijkingen sneller gedetecteerd en opgevolgd, zonder dat hiervoor telkens een manuele controle noodzakelijk is.
- Verwachte impact op de werking : Door de verregaande automatisering van administratieve taken wordt verwacht dat de doorlooptijd van het invorderingsproces naar verwachting zal verkorten doordat opvolgingsacties sneller en consistenter worden uitgevoerd. Op langere termijn wordt verwacht dat dit zal bijdragen aan een hogere betalingsgraad en een verdere daling van de openstaande schulden.
- Realistische implementatieverwachtingen : De invoering van een nieuw softwarepakket vergt uiteraard een opstart- en leerperiode. Tijdens deze implementatiefase zullen medewerkers de nieuwe processen en functionaliteiten eigen moeten maken. De beoogde efficiëntiewinsten zullen daarom niet onmiddellijk zichtbaar zijn.
- Naarmate de kennis van het systeem groeit en de nieuwe werkwijze volledig is ingebed in de dagelijkse werking, wordt verwacht dat de voordelen op vlak van efficiëntie, opvolging en invorderingsresultaten steeds duidelijker zullen worden.
- Rapportering : Het systeem biedt meer inzicht in de openstaande schulden, de verschillende fasen van het invorderingsproces en de resultaten van de opvolging.
Samengevat wordt verwacht dat CollectOnline zal bijdragen aan een sneller, efficiënter en meer geautomatiseerd debiteurenbeheer, gecombineerd met een klantgerichte ondersteuning van inwoners die betalingsproblemen ervaren. Deze combinatie moet op termijn leiden tot een hogere betalingsbereidheid, een kortere invorderingstermijn en een verdere professionalisering van het debiteurenbeheer binnen de gemeente.
7.2 Ethisch verantwoord innen
De gemeente wil haar invorderingsbeleid verder ontwikkelen volgens de principes van ethisch verantwoord innen. Hierbij wordt gestreefd naar een evenwicht tussen een correcte inning van gemeentelijke en OCMW-inkomsten en een mensgerichte benadering van inwoners die geconfronteerd worden met betalingsmoeilijkheden.
Om deze doelstelling te realiseren werd reeds een interne werkgroep opgestart waarin verschillende diensten samenwerken rond de uitwerking van een gedragen visie en concrete maatregelen. Deze werkgroep onderzoekt hoe het bestaande invorderingsproces verder kan worden afgestemd op de noden van kwetsbare inwoners, zonder daarbij de financiële belangen van het lokaal bestuur uit het oog te verliezen. De komende periode zal dit traject verder worden uitgewerkt en vertaald worden naar duidelijke procedures, afspraken en ondersteunende instrumenten.
Naast deze beleidsmatige ontwikkeling wil de gemeente ook inzetten op preventie en vroegtijdige ondersteuning. In een volgende fase zullen bijkomende informatie- en hulppagina’s worden ontwikkeld. Hiermee wil de gemeente inwoners actief informeren over de mogelijkheden die bestaan wanneer zij betalingsmoeilijkheden ondervinden. Het doel is om burgers aan te moedigen tijdig contact op te nemen met de dienst Financiën zodat samen naar een haalbare betalingsoplossing kan worden gezocht.
Een vroegtijdig contactmoment kan niet alleen vermijden dat bijkomende kosten ontstaan door het aanmaan- en invorderingstraject, maar biedt ook de mogelijkheid om financiële problemen sneller en op een constructieve manier aan te pakken. Door duidelijke communicatie, toegankelijke informatie en een persoonlijke benadering wil de gemeente de drempel verlagen om hulp te vragen en zo problematische schuldsituaties voorkomen.
Met deze initiatieven wordt de basis gelegd voor een toekomstgericht invorderingsbeleid waarbij financiële verantwoordelijkheid, dienstverlening en maatschappelijke zorg hand in hand gaan.